

Aastaaruanne 1997. Eesti majandus
LÜHIÜLEVAADE
1997. aastal hakkasid märgatavaid tulemusi andma varasemate aastate struktuursed reformid, jõupingutused Eesti integreerimiseks rahvusvahelisse majandusse ja panganduse ekspansiivne areng. Suurenes usaldus Eesti majanduse vastu, mida tugevdas valitsuse range eelarvepoliitika. Varasemaile aastaile iseloomulik valitsuse tarbimiskulude eeliskasv SKP ees lakkas ning alates suvekuudest hakkasid eelarve tulud ületama kulusid. Tarbijahindade tõus osutus prognoositust aeglasemaks. Kasutades suurenenud usaldust, said kommertspangad aasta esimesel poolel soodsaid välislaene ning tõid turule mitmed uued laenutooted, kiiresti kasvas liisingportfelli maht. Septembrikuuni valitsenud intresside langus soodustas kodumaist nõudlust. Tugev USA dollar ning nõrgenenud Saksa mark mõjusid soodsalt dollari alusel toimivale ekspordile tänu tulukuse ja/või konkurentsivõime kasvule. Kiire kasv panganduses, töötlevas tööstuses ning transpordis ja sides kutsus esile teatava eufooria ning tugevale finantsvõimendusele orienteeritud instrumentide laialdase kasutamise. Positiivseid ootusi võimendas aktsiahindade kiire tõus ja mitmed välismaised soodsad hinnangud Eesti arengutele Euroopa Liiduga ühinemise protsessi soodus kulg, rahvusvahelistelt reitinguagentuuridelt saadud positiivsed hinnangud jne).
Tänu intensiivsele investeerimistegevusele ning nii välis- kui ka sisenõudluse märgatavale suurenemisele kiirenes 1997. aastal majanduskasv. Kui veel aasta algul arvati, et kiirenemine võis olla tingitud pehmemast talvest võrreldes eelmise aastaga (võrdlusaluseks olnud 1996. a algus oli külma talve tõttu Eesti majandusele ebasoodus), siis hilisem areng näitas, et tegemist on juba 1996. a IV kvartalis alanud püsivama majandusarengu kiirenemisega. Sisemajanduse koguprodukt suurenes 1997. aasta kolme esimese kvartali jooksul eelmise aasta sama perioodiga võrreldes 10,6%. Tööstustoodangu müük võrreldavates hindades ületas 1997. aastal eelmise aasta taset 13,4%.
Kiire majanduskasvu tingimustes avaldusid aga ka mitmed negatiivsed momendid. Mõnel juhul oli tegu pakkumispoolsete takistustega (näiteks tööturul, sh ehitussektoris). Endiselt suur oli jooksevkonto puudujääk. Defitsiiti hoidis alal väliskapitali intensiivne sissevool ja suur impordieelistus. Kuigi inflatsioonitempo alanes, suurenes hinnakasvu struktuuris nõudluspoolsete tegurite osatähtsus. Sealjuures võis aasta teisel poolel täheldada inflatsioonitempo kiirenemist.
Nii pangad kui ka kogu finantssektor elasid IV kvartalis üle rahvusvaheliste finantsturgude muutustest tulenevaid raskusi, millega kaasnesid spekulatiivsed rünnakud Eesti krooni vastu. 1997. a lõpul finantsturgudel toimunu lisas uue väärtusliku kogemuse finantsvahendajaile. Tegutsedes seni põhiliselt järjest soodsama turukonjunktuuri tingimustes, kalduti alahindama võimalikke riske nii sise- kui ka välisturgudel ning kohati rakendati Eesti kiiresti muutuvate olude jaoks liiga tugevale finantsvõimendusele orienteeritud finantsinstrumente. Samas tuli Eesti aasta lõpus rahvusvahelisi finantsturge tabanud raskustest välja mõõduka korrektsiooni hinnaga ning pöördumisega konservatiivsema majanduspoliitika suunas. See suurendas arengu jätkusuutlikkust ning kahandas hilissuveks liiga kõrgeks kujunenud majanduskasvu ootusi ja edukuse eufooriat. Esialgseil hinnanguil ei põhjustanud IV kvartalis finantssektoris toimunud muutused koheseid tagasilööke reaalmajanduses, kuid andsid siiski vajaliku signaali mitmete arengukavade ja investeerimisprojektide veelkordseks läbitöötamiseks. Intressimäära tõusu ning laenutingimuste karmistumisega kaasneb 1998. aastal ilmselt majanduse kasvutempo mõningane korrektsioon.
NÕUDLUS
1997. aastal toetas majanduskasvu nii välis- kui ka kodumaise nõudluse suurenemine. Võrreldes 1996. aastaga muutus aga mõnevõrra mõlema komponendi roll. Näiteks oli 1996. aastal majanduskasvu kiirendamisel oluline eelkõige kodumaise nõudluse kasv. Kodumaine nõudlus suurenes ka 1997. aastal, kasvu genereerijana tähtsustus aga välismaine nõudlus. Kui 1997. a üheksa kuu kodumaine lõpptarbimine ületas eelmise aasta sama perioodi taset kehtivais hindades 20%, siis välisnõudlus suurenes samal ajal 36%. Välismaise nõudluse kiire kasvu tõttu suurenes selle osatähtsus kodumaises nõudluses 1996. a 37%lt 1997. aastal 40%ni.
Kodumaine nõudlus
Kodumaise nõudluse kasv tulenes peamiselt nõudluse kiirest suurenemisest erasektoris. Avaliku sektori tarbimise tõus jäi 1997. aastal tagasihoidlikuks. Kui investeeringud suurenesid kolme esimese kvartali jooksul nominaalselt 40%, siis valitsussektori tarbimise nominaalne kasv jäi 14-15% piiresse.
Eratarbimise kasvu soodustas elanike reaalsissetulekute suurenemine. Näiteks suurenes reaalpalk 1997. aastal 7,6%. Teisalt aitas eratarbimise kasvule kaasa ka väliskapitali intensiivne sissevool ja pankade riskivalmiduse tõusuga kaasnenud laenupakkumise suurenemine. Sellest johtuvalt paranes 1997. aastal oluliselt eraisikute ligipääs krediidiressursile. Eratarbija kulutustes vähenes toidukaupade jm hädavajalike kaupade osatähtsus ning suurenes transpordi, vaba aja veetmise kulutuste ning muude kaupade ja teenuste osa.
Lisaks eraisikute likviidsuspiirangute vähenemisele toetas eratarbimise kasvu ka majapidamiste kindlustunde süvenemine edasise majandusarengu suhtes. Kuna selline tendents eeldatavasti suurendas eraisikute ootusi tulevikus teenitava sissetuleku suhtes ja vähendas ettevaatusest motiveeritud säästmist, siis majapidamiste keskmine säästmiskalduvus vähenes, s.t toimus eratarbimise ennakkasv võrreldes eraisikute sissetulekute suurenemisega.
1997. aastat iseloomustas ka kõrge investeerimisaktiivsus. Näiteks moodustasid põhivarasse tehtud investeeringud kolme esimese kvartali jooksul 25,8% SKP suhtes. Seejuures vähenes võrreldes 1996. aastaga avaliku sektori ja suurenes erasektori investeeringute osatähtsus. Erasektori investeeringute kiiret kasvu toetasid nii ettevõtluse kasumlikkuse tõus, äriringkondade optimistlikud tulevikuootused, soodne olukord rahvusvahelistel finantsturgudel kui ka krediidiasutuste poolse laenupakkumise kasv.
Paaril viimasel aastal on avaliku sektori tarbimise kasv aeglustunud, ületades siiski SKP kasvutempot. 1997. a oli erandlik selle poolest, et avaliku tarbimise kasv jäi alla SKP kasvule. Vaadeldava aasta teine iseärasus oli see, et valitsussektori lõpptarbimise kulud kasvasid tuludest aeglasemalt ja moodustasid 20-21% sisemaisest kogunõudlusest.
Välismaine nõudlus: kaupade ja teenuste eksport
Kaupade eksport[1] moodustas 1997. a 28,8 mld kr, suurenedes aastaga 35,6%. Ekspordi struktuuris vähenes otseekspordi osatähtsus ning märgatavalt suurenes töödeldud kaupade (põhiliselt masinad ja seadmed) väljavedu.
Arenenud tööstusriikide puhul oli tooniandvaks puidu ja paberi eksport, seejuures eriti töötlemata puidu müük Põhjamaade puidu- ja paberitööstuse ettevõtteile. Oluliselt mitmekesistasid tööstusriikidesse suunatud ekspordi struktuuri allhanketööd, mida tehti nii tekstiili- ja õmblustööstuses kui ka masinate ja seadmete tootmisel.
Ekspordis SRÜ riikidesse ei suutnud elektrienergia ja mineraalsete toodete ning transpordivahendite ja nende osade (peamiselt turvavööd) väljaveo kasv korvata toidukaupade ekspordimahu langust.
Teenuste eksport moodustas 1997. aastal üle 18 miljardi krooni, suurenedes aastaga 37%. Jõudsalt arenes transporditeenuste eksport. Kõige kiiremini kasvas kaubaveo maht maismaal, aga ka reisijateveos on üle saadud 1996. aasta langusest ja kasv oli märkimisväärne (77%). Suurima panuse on siin andnud meretransport, mida näitab ka Eesti firmade turuosa suurenemine Tallinn-Helsingi laevaliinil ning mitme uue laeva hankimine 1997. aastal.
Säilis reisiteenuste ekspordi oluline osatähtsus kogu teenuste ekspordis, kuigi reisiteenuste ekspordi kasv (13%) oli muude teenuseliikide omast tagasihoidlikum. 1997. aastal kehtestati vastastikune viisavabadus Eesti ja kõigi Põhjamaade vahel.
Kodumaine pakkumine
Sisemajanduse koguprodukti osatähtsus kogupakkumises moodustas 1997. Aastal 54-55%. Vaatamata SKP kiirele nominaalkasvule jäi selle kasvutempo siiski väiksemaks kaupade ja teenuste impordi nominaalkasvust.
1997. aasta üheksa kuuga suurenes sisemajanduse koguprodukt 1996. aasta sama perioodi suhtes võrreldavais hindades 10,6%. Seejuures ulatus aastane juurdekasv finantsvahenduses ning metsamajanduses 22%ni, töötlevas tööstuses 18%ni ning kinnisvara-, üürimis- ja äriteeninduses 14%ni. Esmakordselt jõudis üheksa kuu kokkuvõttes väikese kasvuni (0,2%) seni pidevalt kahanenud põllumajandus. SKP vähenes vaid energeetikas ning gaasi- ja vesivarustuses, kus pehmemast talvest tulenevalt kahanes kodumaine nõudlus.
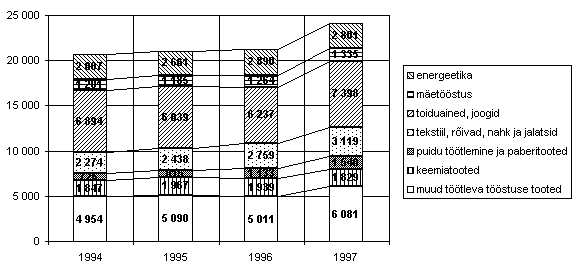
Tööstustoodangu müük suurenes aasta jooksul võrreldavais hindades 13,4%, sh töötlevas tööstuses 16,9% (vt joonis 2.1). Müügimahu kasvu üheks põhjuseks mitmete varasemate investeeringute käikumineku kõrval oli ka soodne väliskaubanduse konjunktuur ja ekspordi suurenemine. Ekspordi osatähtsus tööstustoodangu müügimahus tõusis 1997. a kolme kvartali jooksul 44,3%ni (1996. aastal 40%), sh töötlevas tööstuses 51,3%ni (1996. aastal 48%). Kiiremini kasvas puidu ja paberi ning neist valmistatud toodete tootmine, samuti toidukaupade ning tekstiilitööstuse toodangu maht.
Joonis 2.1 Tööstustoodangu müügimaht 1994-1997 (mln kr, 1995. a jaanuari hindades, Riigi Statistikaameti igakuise valimi alusel)1997. a kolme esimese kvartali jooksul rajasid mitmed ettevõtted välismaal oma tütarettevõtteid või müügiesindusi ning ostsid osalusi välisfirmades. Enamasti ei piirdunud huvi finantsinvesteeringutega - eriti ida suunal püüti nende välisinvesteeringutega siseneda muidu kaitstud turgudele. Tootmisvõimsuste kasutamine oli 1997. aastal viimaste aastate kõrgeim. Tänu suurele nõudlusele olid valmistoodangu laovarud väiksed, aasta teisel poolel Eesti Konjunktuuriinstituudi (EKI) tööstusbaromeetri järgi isegi alla normaalse.
Tööstustoodangu kasv oli seotud konkurentsivõime paranemisega. Tootlus suurenes 1997. aastal märkimisväärselt: toodang ühe töötaja kohta võrreldavais hindades kasvas 1996. a sama perioodi suhtes I kvartalis 17%, II kvartalis 20% ja III kvartalis 14,5%. Tootluse kasvust tulenes tööjõuühiku maksumuse odavnemine. Esialgsel hinnangul vähenes see töötlevas tööstuses 1997. a kolme esimese kvartali vältel eelnenud aasta sama perioodiga võrreldes ca 9%.
Tõenäoliselt pole aga konkurentsivõime tegelik muutus nii suur kui seda näitab peamiselt tootlust arvestav tööjõuühiku maksumus. Konkurentsivõime sedavõrd kiiret kasvu takistas tootmissisendite kallinemine, mida kaudselt iseloomustab tööstustoodangu tootjahinna tõus. Kuigi tootjahindade keskmine aastakasv aeglustus 1997. aastal 6 protsendipunkti võrra, jäi see siiski 8,9% tasemele.
Põllumajanduses oli tulemused enam-vähem samasugused nagu 1996. aastal. Seejuures suurenes piima ja teravilja, kahanes aga liha kokkuost.
Ehitustöid tehti (alltöövõttu arvestamata) 1997. aastal võrreldavais hindades 15% rohkem kui 1996. aastal. Kahanes välismaal tehtud tööde maht ning suurenes ehitamine Eestis. Ehitusvõimsuste rakendatus oli kõrgem kui 1996. aastal ja lepinguportfell suurem. Ehitusteenuste turul kujunes tooniandvaks võimsustest suurem nõudlus, mis avaldus ka ehitushinnaindeksis. Potentsiaali piiratust iseloomustas palgakulude kasv ehituskulude struktuuris. Samas hakkas 1997. a IV kvartalis tunda andma pangalaenu saamisvõimaluste halvenemine ning tellijapoolsete võlgnevuste suurenemine. Tellijate likviidsusprobleemide tõttu sagenenud makseviivitused puudutasid ligi pooli ehitusfirmasid.
Teenuste pakkumist võimaldas suurendada kohaliku ja välisnõudluse kasv. Transporditeenuseid pakuti 1997. aastal märgatavalt rohkem kui 1996. aastal. Tallinna Sadamat läbinud kaupade kogus suurenes aastaga 22% (sealhulgas transiit 27%), reisijaid teenindati 11% rohkem. Reisijateliikluse elavnemisele mõjus soodsalt viisavabaduse laienemine kõigile Põhjamaadele, eriti suurenes Eestit külastanud turistide arv. Transporditeenuste pakkumises kasvas Eesti firmade poolt pakutavate teenuste maht.
Hulgi- ja jaekaubanduses jätkus kiire kasv. Hulgikaubanduse käive kehtivais hindades suurenes 1997. aastal 35%, jaekaubanduse käive võrreldavais hindades 15%. Lisaks kodumaise nõudluse kasvule suurendas jaekaubanduse käivet intensiivistunud turism. Kui 1997. aastal müüdi kolme kvartaliga erareisijaile reisiteenuseid 2,8 mld kr eest, siis 1997. aasta samal perioodil 3,5 mld kr eest.
Välismaine pakkumine: kaupade ja teenuste import
Kehtivais hindades ulatus kaupade ja teenuste import 1997. aastal 55 miljardi kroonini, ületades eelmise aasta nominaalse mahu 34%. Seega ennetas kaupade ja teenuste välispakkumise kasv kodumaise pakkumise (SKP) kasvu ning välispakkumise osatähtsus suurenes ca 85%ni SKP suhtes.
Kaupade import suurenes kõigi kaubagruppide lõikes. Eesti peamised impordipartnerid olid 1997. aastal samad, mis eelnenud aastal. Euroopa Liidust tuleva impordi osatähtsus koguimpordis jõudis 75%ni.
Teenuste import moodustas 1997. aastal 9,9 mld kr, suurenedes eelmise aastaga võrreldes 39%. Kõige kiiremini arenes transporditeenuste import. Koos kaubaveo ekspordi tormilise kasvuga iseloomustab see Eesti tähtsust transiitmaana.
Reisiteenuste import kasvas 1997. aastal samuti märkimisväärselt (39%). Reisifirmade kaudu ostetud reisipakettide kogumaksumus suurenes 74% ja nende abil reisinud Eesti elanike arv 25%. Endiselt on Eesti tähtsaim turismipartner Soome, kuid kiiresti suurenes ka Rootsit ja Venemaad külastanud turistide arv.
INVESTEERINGUD
Sarnaselt 1996. aastale iseloomustas ka 1997. aastat kõrge investeerimisaktiivsus. Statistikaameti andmeil moodustasid kolme esimese kvartali jooksul põhivarasse tehtud investeeringud 25,8% SKP suhtes. Esialgseil hinnanguil suurenesid põhivarasse tehtud investeeringud 1997. aasta IV kvartalis oluliselt.
Institutsionaalsete majandussektorite lõikes kahanes 1997. aastal avaliku sektori ja kasvas erasektori investeeringute osatähtsus SKP suhtes. Kui 1996. aastal ulatusid valitsussektori investeeringud 5%ni vastava perioodi SKP suhtes, siis 1997. aastal oli vastav näitaja 4%. Vähenesid nii kohalike omavalitsuste kui ka keskvalitsuse investeeringud.
1997. aastal täheldatud erasektori kõrge investeerimisaktiivsus tulenes osaliselt äriringkondade optimistlikest tulevikuootustest. Sellest andsid tunnistust ka EKI poolt ettevõtteis läbi viidud regulaarsed küsitlused. Nende kohaselt süvenes kindlustunne tööstuses. Analoogiline tendents oli 1997. a kolme esimese kvartali jooksul täheldatav ka kaubanduses. Rahvusvahelise raha- ja kapitalituru ebastabiilsuse kohalike järelmite mõjul IV kvartalis olukord mõneti muutus. Võrreldes 1996. a IV kvartaliga oli siis täheldatav kindlustunde mõningane langus.
Erasektori poolt tehtud investeeringute kiirele kasvule aitas 1997. aastal kaasa ka kolme esimest kvartalit iseloomustanud soodne väliskeskkond ja mitme Eesti krediidiasutuse rahvusvahelise usaldusväärsuse tõus. Sellest tulenevalt paranes pangandussektori ja mitme korporatiivse sektori ettevõtte ligipääs rahvusvahelistele finantsturgudele, mis hõlbustas investeeringunõudluse välismaist rahastamist.
1997. aastal toetas erasektori investeeringuid ka väliskapitali intensiivse sissevooluga kaasnenud krediidiasutuste riskivalmiduse tõus ja konkurentsi tihenemine pangandussektoris. Sellest johtuvalt korrigeerisid kommertspangad laenutaotlejaile esitatud nõudeid, millega paranes korporatiivse sektori ligipääs krediidiressursile. Kui 1996. aastal laenasid Eesti kommertspangad korporatiivsele sektorile 2 140 mln kr, siis 1997. aastal ulatus vastav näitaja 4 192 miljoni kroonini.
Lisaks kommertspankade poolt korporatiivse sektori ettevõtteile väljastatud laenude kiirele kasvule soodustas 1997. aastal erasektori investeeringuid ka liisingühingute tegevuse märkimisväärne laienemine.
Jätkuvalt kõrge investeeringute taseme üheks olulisemaks eelduseks oli 1997. aastal ettevõtlussektori kasumlikkuse tõus. Selle arengutendentsi olulisust kinnitab asjaolu, et ettevõtete kasumid on traditsiooniliselt olnud peamiseks investeeringute finantseerimise allikaks. Esialgseil andmeil finantseeriti 1997. a kolme esimese kvartali jooksul ca 60% investeeringuist ettevõtete omavahendite arvel. 1996. aastal oli vastav näitaja 54%.
Säästmine
Ligikaudseil hinnanguil suurenes 1997. aastal säästu osatähtsus SKP suhtes 17-18%ni. See tulenes esmajoones avaliku sektori säästmise kasvust.
Nagu eelpool öeldud, leidis 1997. aastal aset valitsussektori säästmise märgatav kasv. Kui 1996. aastal küündis avaliku sektori sääst 3,5%ni SKP suhtes, siis 1997. aastal oli vastav näitaja üle 5%. Eelarvesüsteemi lülide lõikes säästis kõige enam keskvalitsus. Võrreldes 1996. aastaga kasvas ka kohalike omavalitsuste ja ravikindlustusfondi sääst. Avaliku sektori säästmise suurenemine oli esmajoones tingitud kiirest majanduskasvust, mille tulemusena maksulaekumised ületasid planeeritud taseme.
Kuigi erasektori säästu osatähtsus jäi 1997. aastal SKP suhtes enam-vähem varasema aasta tasemele, kasvas nende säästude struktuuris ettevõtlussektori ja kahanes majapidamiste osatähtsus. Seejuures andis ettevõtlussektori säästmise tõusust 1997. aastal tunnistust nii finants- kui ka korporatiivse sektori kasumlikkuse kasv. Näiteks oli ettevõtete kasum 1997. a I poolaastal Statistikaameti andmeil peaaegu kaks korda suurem kui 1996. a samal ajal.
Erinevalt muudest institutsionaalsetest majandussektoritest majapidamiste keskmine sääst 1997. aastal kahanes. Eraisikute säästmiskalduvuse langusest annab eeskätt tunnistust majapidamiste netopositsiooni (deposiidid miinus laenud) kasvu aeglustumine pangandussektori suhtes. 1996. aastal tugevnes majapidamiste netopositsioon kodumaiste pankade suhtes 806 mln kr võrra, 1997. a aga küündis netopositsiooni suurenemine üksnes 320 miljoni kroonini. Kuigi majapidamiste netopositsiooni kasvu aeglustumine tulenes eeskätt eraisikutele väljastatud laenude kiirest suurenemist (1996. a laenasid eraisikud pankadest 1 058 mln kr, 1997. a aga 2 312 mln kr), tuleb siinkohal arvestada sellega, et majapidamistele antud laene kasutatakse suures osas jooksvate kulutuste finantseerimiseks[2].
Eeldatavasti alandas 1997. aastal majapidamiste säästmiskalduvust ja soodustas eratarbimist kolme esimese kvartali jooksul aset leidnud aktsiahindade kiirest tõusust tingitud eraisikute jõukuse kasv. Samuti võis majapidamiste säästmist pärssida ka eraisikute kindlustunde tõus.
Kindlustunde kasv võis samuti soodustada eratarbimist, kuna ta suurendab eraisikute ootusi tulevikus teenitava sissetuleku suhtes ja vähendab ettevaatusest motiveeritud säästmist. Lisaks eeltoodule oli 1997. aastal täheldatud eraisikute keskmise säästmiskalduvuse kahanemise üks olulisi põhjusi keskmisest suurema sissetulekuga inimeste likviidsuspiirangute vähenemine.
Välisfinantseerimine
Nagu varasemailgi aastail, kujunes välisfinantseerimine ka 1997. aastal üheks olulisemaks majanduskasvu rahastamise allikaks. Intensiivne väliskapitali sissevool, mis aitas nii investeeringunõudlust rahuldada kui ka eratarbimist rahastada, ulatus 1997. aastal ca 17%ni SKP suhtes.
Väliskapitali intensiivse sissevoolu üks olulisemaid põhjusi oli viimaseil aastail majanduskeskkonnas aset leidnud positiivsed institutsionaalsed ja struktuursed muutused, mis on parandanud Eesti majanduskliimat ja tõstnud tema rahvusvahelist usaldusväärsust. 1997. a kolme esimese kvartali jooksul tulenes väliskapitali sissevool ka soodsast olukorrast rahvusvahelistel finantsturgudel (madalad intressimäärad ja optimistlikud ootused siirdemajandusriikide edasise arengu suhtes). Seoses finants- ja valuutaprobleemidega mitmes Aasia riigis muutus olukord rahvusvahelistel finantsturgudel alates III kvartali teisest poolest märgatavalt ebasoodsamaks. Sellest johtuvalt halvenes IV kvartalis Eesti finantsvahendajate ligipääs rahvusvahelisele kapitalile.
Teiseks väliskapitali intensiivse sissevoolu põhjuseks oli 1997. aastal ka suur kodumaine nõudlus. Sellest tulenevalt kompenseeriti kodumaiste vahendite nappus välissäästude aktiivse kaasamisega.
1997. aastal teisenes portfelliinvesteeringute struktuur - kui 1996. aastal olid ülekaalus omandiväärtpabereisse tehtud rahapaigutused, siis 1997. aastal olid esikohal võlakirjadesse tehtud välisinvesteeringud. Omandiväärtpaberitesse tehtud portfelliinvesteeringute langus oli eeskätt seotud Tallinna Väärtpaberibörsil noteeritud pangaaktsiate ülikiire hinnatõusuga.
1997. aastal kasvas hüppeliselt Eesti ettevõtjate poolt välismaale tehtud rahapaigutuste maht. Kui 1996. aastal suurenesid residentide välisnõuded ligikaudu 1 miljardi krooni võrra (ca 2% SKP suhtes), siis 1997. aastal ulatusid Eestist välismaale tehtud investeeringud ca 9,7 miljardi kroonini e 15%ni SKP suhtes. See tulenes eeskätt väliskapitali pakkumise kasvust ja residentide riskivalmiduse tõusust. Eriti kiiresti suurenesid residentide välisnõuded omandiväärtpaberitesse tehtud portfelliinvesteeringute, samuti otseinvesteeringute ja laenude vormis.
Eestist välismaale suunatud otseinvesteeringute kiiret kasvu soodustas ka paljude Eesti ettevõtete majandusliku positsiooni tugevnemine. Mitmed tööstusettevõtted olid huvitatud tütarettevõtete ja müügiesinduste rajamisest kas Venemaa tollipiiride ületamiseks või uutele turgudele sisenemiseks. Finantssektori ettevõtted laiendasid oma tegevust eriti teistes Balti riikides, omandades olulisi osalusi nii pankades, kindlustusfirmades kui ka luues oma liisingühinguid. Finantsvahendajate ekspansiooni naaberriikidesse võis stimuleerida ka kuni suveni toimunud intressimäärade kiire langus Eesti turul.
Kiiresti kasvasid ka mitmed investeerimisfondid, mis paigutasid olulise osa varadest Balti riikide ja Venemaa väärtpabereisse. Eriti intensiivistusid investeeringud välismaa omandiväärtpabereisse III kvartalis, kui buum Tallinna Väärtpaberibörsil saavutas oma maksimumi ning vajadus riskide hajutamiseks oli küllalt ilmne. Oma osa kapitali väljavoolus oli tõenäoliselt ka mitme välisriigi väärtpaberite noteerimisel ning kättesaadavaks tegemisel Eesti finantsvahendajate poolt.
Võrreldes 1996. aastaga suurenes 1997. aastal pangandussektori ning kahanes avaliku sektori ja muude sektorite osatähtsus väliskapitali sissevoolus. Esmakordselt pärast rahareformi tugevnes seejuures avaliku sektori netopositsioon mitteresidentide suhtes. Avaliku sektori välismaise netopositsiooni paranemine tulenes eeskätt keskvalitsuse poolt IV kvartalis välismaistesse krediidiasutustesse paigutatud vahendeist. Oma mõju avaldas 1997. aastal ka valitsussektori poolt väliskapitali arvel rahastatud investeeringute madal tase. Pangandussektori osatähtsuse tõus väliskapitali kaasamisel peegeldas mitme krediidiasutuse rahvusvahelise usaldusväärsuse kasvu, tänu millele paranes nende ligipääs rahvusvahelistele raha- ja kapitaliturgudele, samuti korporatiivse sektori ja majapidamiste suurt laenunõudlust.
Väliskapitali sissevoolu suure mahuga kaasnes 1997. aastal ka Eesti välisvõlgnevuse kiire kasv. Eriti kiiresti on kasvanud pangandussektori välisvõlgnevus. Seejuures väärib tähelepanu asjaolu, et IV kvartalis suurenes pankade väliskohustuste struktuuris oluliselt lühiajaliste väliskohustuste osatähtsus. Positiivne oli see, et 1997. aastal vähenes valitsussektori välisvõlgnevus.
VALITSUSSEKTOR
Eelarvepoliitika
Märtsis ametisse asunud uus valitsus põhines eelmisega samal koalitsioonil ning võttis üle eelmise valitsuse eelarvepoliitika. Kogu taasiseseisvumise aja on Eesti eelarvepoliitika olnud rajatud keskvalitsuse eelarve sisemaisele tasakaalule. Keskvalitsuse ja ka kogu koondeelarve tasakaal on olnud suuresti mõjutatud sellest, kuivõrd ulatuslikud on olnud valitsussektori investeerimisprogrammid. Mõnel aastal pole nende finantseerimiseks jätkunud valitsussektori säästust ja on tulnud kasutada ka välislaene. Arvestades tarbimise kasvu ja säästu vähenemist 1996. aastal, püstitas valitsus eesmärgi saavutada nii 1997. kui ka 1998. aastal tulude ülejääk kuludest. Ülejäägi arvel moodustatav stabilisatsioonifond annab valitsusele võimaluse rahastada ettenägematuid kulutusi maksu- või võlakoormust suurendamata. Nendeks aastateks on kavandatud ka konservatiivne välislaenude kasutamise poliitika.
Maksupoliitikas on eesmärgiks säilitada proportsionaalne ettevõtte ja üksikisiku tulumaks. Kaudsete maksude alal seadis valitsus eesmärgiks maksukorralduse ühtlustamise Euroopa Liidu nõuetega. Lisaks seadusandlusele on perspektiivis kavas ühtlustada ka peamiste tarbimismaksude määrad. Konkreetne kava töötati välja näiteks mootorikütuseaktsiisi suurendamiseks.Tulud
Maksukoormus kujunes esialgseil andmeil veidi kõrgemaks kui 1996. aastal, kuid ei ületanud 37% piiri SKP suhtes. Koormuse kasvu tingisid peamiselt tarbimismaksud. Aasta algusest jõustusid uued, 50% kõrgemad mootorikütuseaktsiisi määrad ning 1. juulist suurenes aktsiis 20% suurtootjate valmistatud ja importõllele. Mootorikütuseaktsiisi uus tõstmine toimus 1. detsembrist. Valitsuse ja majapidamiste lõpptarbimise kulud kasvasid küll SKP kasvutempost aeglasemalt, kuid laovarude osatähtsuse suurenemine sisemaise nõudluse struktuuris kompenseeris selle ja tagas käibemaksust laekuvate tulude eeliskasvu. Käibemaks ning aktsiisimaksud mootorikütuselt, tubakatooteilt ja alkoholilt andsid 1997. aastal üle 1/3 eelarvesüsteemi tuludest ja nende osatähtsus SKP suhtes ligines 14%le (vt tabel 2.1 Eelarvesüsteemi tulud ja kulud 1997. aastal (mln kr)).
Tabel 2.1 Eelarvesüsteemi tulud ja kulud 1997. aastal (mln kr)
Riigi-
eelarveKohalikud
eelarvedEelarvevälised fondid, sh
Kokku
% omatuludest
sotsiaal-
kindlustusravi-
kindlustus jt(1)1997
1996
Tulud
Ettevõtte tulumaks
1 228,4
1 228,4
4,7
4,3
Isikutulumaks
2 315,7
2 924,4
5 240,1
19,9
20,8
Käibemaks
6 686,1
6 686,1
25,3
25,2
Aktsiisimaksud
2 296,5
2 296,5
8,7
8,3
Sotsiaalmaks
4 700,4
3 115,9
7 816,3
29,6
30,7
Muud maksud ja tulud
1 438,1
970,8
25,5
693,4
3 127,8
11,8
10,7
Tulud kokku
13 964,8
3 895,2
4 725,9
3 809,3
26 395,2
100,0
100,0
Tulude jagunemine %
52,9
14,8
17,9
14,4
100,0
Kulud
Siirded kohalikele eelarvetele
-2 085,8
1 052,9
1 032,9
Investeeringud välislaenude arvel
79,8
83,8
4,9
Kulud kokku
10 517,9
5 114,6
5 813,5
3 607,2
25 053,2
94,9
105,9
Kulude jagunemine (%)
42,0
20,4
23,2
14,4
100,0
Puudujääk/ülejääk
1 361,1
-166,5
-54,7
202,1
1 342,0
5,1
-5,9
(1) Selles veerus sisalduvad ka Metsakapitali ja keskkonnafondi andmed, osa andmeid on hinnangulised.
SKPst kiiremini kasvas ka käibemaksu laekumine, kuna väliskaubanduse negatiivse saldo loodetud paranemist ei toimunud ning importkaupadelt piiril makstava käibemaksu osatähtsus ei vähenenud. Lisaks toetas käibemaksu osatähtsuse kasvu mootorikütuste ja tubakatoodete uute aktsiisimäärade (jõustusid 1998. a algusest) tõusule eelnenud sisseveo suurenemine. Maksukoormuse kasvu toetas üksikisiku mittemaksustatava minimaaltulu suuruse jätmine 1996. aasta tasemele. Maareformi edenemine suurendas ka maamaksust laekuvaid tulusid, kohalike omavalitsuste eelarveisse laekus sellest tululiigist 12% oodatust rohkem.
Erinevalt 1996. aastast ei toonud mootorikütuseaktsiisi mitmes etapis toimunud suurendamine kaasa salakaubanduse osatähtsuse ja maksupettuste märgatavat suurenemist. See tagas aktsiisidest saadava tulu ühtlase kasvu kogu aasta jooksul. Tulude ühtlast laekumist toetas ka majanduse suhteliselt ühtlane kasvutempo kvartalite lõikes. Tulude kasvu kavandades oli majanduse nominaalkasvuks prognoositud ca 17%. Sellest kiirem kasv tagas plaanitust suuremad tulud kõigile eelarvesüsteemi lülidele: keskvalitsuse eelarvesse laekus 112%, kohalike omavalitsuste omasse 102% ning sotsiaal- ja ravikindlustusele 107-108% eeldatud tuludest.
1997. aastal muutus tulude jaotus eelarvesüsteemis. Kui 1996. aastal oli kogu üksikisiku tulumaks laekunud keskvalitsuse eelarvesse, siis 1997. a algusest muudeti 56% sellest maksust kohalike eelarvete tuluks. See suurendas kohalike omavalitsuste iseseisvust ja vähendas keskvalitsuse osatähtsuse eelarvesüsteemi tuludes varasemalt 2/3lt 53%ni.Kulud
Eelarvetulude oodatust kiirem kasv lõi eeldused kulude suurenemiseks. Erinevalt varasemaist aastaist ei suunatud siiski kogu ülelaekumist täiendavateks kuludeks, vaid osa sellest reserveeriti tuleviku tarbeks. Keskvalitsus võttis 1997. aastal vastu küll kaks lisaeelarvet, kuid nende suurus kokku oli vaid 1,6% eelarve plaanilisest mahust, sellal kui tulusid laekus esialgu plaanitust ligi 12% rohkem.
Lisaeelarveid töötasid välja ka mitmed omavalitsused. Kuna nende plaanimata lisatulud olid keskvalitsuse omadest märksa väiksemad, siis ei muutnud nende tegevus oluliselt koondeelarve tulude ja kulude suhet.
Kõige märkimisväärsemaks muutuseks võib eelarvepoliitikas pidada valitsussektori lõpptarbimiskulude kasvu aeglustumist. Viimaste osatähtsus SKP suhtes oli kasvanud kõigil rahareformijärgseil aastail ning jõudnud 1996. aastal 25%ni. Kulude kärpimine oli 1997. a eelarvepoliitika üheks prioriteediks ja selle tulemused ilmnesid juba I poolaastal: lõpptarbimise kulutuste osatähtsus SKP suhtes vähenes 1996. a vastava perioodi 26%lt 23%ni. Seejuures olid kulutused töötasudele vähenenud kiiremini kui eelarveliste asutuste ülalpidamiskulud (kohalikes eelarvetes suurenesid palgakulud 14% ja muud tarbimisliku iseloomuga kulud üle 25%). Märksa aeglasemat majanduskasvu eeldanud plaanilistesse piiridesse jäid tarbimiskulud ka II poolaastal. Seetõttu moodustas valitsussektori sääst ligikaudu 6% SKP suhtes.
Tulusiirded elanikkonnale kasvasid kogusummas SKPst veidi aeglasemalt. Kulutused pensionidele suurenesid aastaga 17-18%. Enamikule sotsiaaltoetustele tehtavaid kulutusi tuli suurendada rohkem: laste- ja peretoetusi maksti kogusummas välja 20% ning töötute abirahasid 40% rohkem kui 1996. aastal. Kõigil juhtudel oli kulutuste kasvu põhjuseks vastavate toetuste määra suurendamine. Toimetulekutoetusteks vajamineva raha eraldas valitsus 1997. a algul kohalikele omavalitsustele, kes pidid korraldama toetuste väljamaksmise vastavalt kohalikele oludele. See muudatus suurendas ilmselt süsteemi efektiivsust ja pidurdas kulusid, mis 1996. aastaga võrreldes kasvasid vaid 10%. Pensionikulude aeglasem kasv seletub sellega, et 1996. aastal oli pensionide keskmine kasv olnud pikaajalisest jätkusuutlikust kasvust kiirem ning toimunud varasemail aastail kogutud reservide arvel. Viimaseid tuli kasutada isegi veel 1997. aastal, sest sotsiaalmaksu jooksvad laekumised hakkasid jooksvate väljamaksetega võrdsustuma ja neid ületama alles aasta teisel poolel.
Tekkinud säästu ei suunatud tervikuna valitsussektori investeeringuteks. Säästust rahastatud investeeringud jäid praktiliselt 1996. a tasemele, välislaenude arvel tehtud investeeringud aga vähenesid. Kõige selgemini torkas see silma kohalike omavalitsuste puhul, kelle investeeringud olid kaks korda väiksemad. Selline võrdlus on siiski mõneti eksitav, sest 1996. aastal oli tänu Tallinna linnavalitsuse võlakirjade rahvusvahelisele emissioonile saanud võimalikuks kohalike omavalitsuste investeeringute hüppeline kasv. Kui võrrelda 1997. aastat 1995. aastaga, siis selgub, et kohalike omavalitsuste investeeringud jäid praktiliselt 1995. a tasemele. Suuresti seetõttu vähenes valitsussektori investeeringute osatähtsus SKP suhtes 1996. a 5%lt 4% piirimaile (vt tabel 2.2 Koondeelarve kulud majandusliku otstarbe järgi 1994-1997).
Tabel 2.2 Koondeelarve kulud majandusliku otstarbe järgi 1994-1997 (% SKP suhtes)
1994
1995
1996
1997
Tööjõukulud
10,6
11
11,3
9,5
Tulusiirded
10,5
10,7
11,2
10,5
Investeeringud
4,1
4,2
4,9
3,9
Laenude teenindamine
0,3
0,3
0,4
0,9
Subsiidiumid
0,8
0,7
0,5
0,5
Muud
12,2
13,5
10,7
11,2
Kokku
38,5
40,4
39
36,5
Eelarve tasakaal
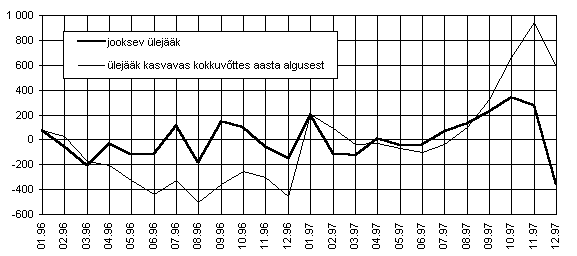
Keskvalitsuse ja kohalike omavalitsuste tulude-kulude igakuine saldo hakkas paranema 1996. a III kvartalis. Seda tänu kiirenevale majanduskasvule ja sellest tulenevaile lisalaekumistele. 1997. aastal lisandus kiirele majanduskasvule veel eelarvepoliitiliste meetmete mõju. See viis märkimisväärse ülejäägi tekkimisele III kvartalis ja ka aasta kokkuvõttes (vt joonis 2.2). Viimaseil aastail on välislaenude arvel rahastatavate investeeringute osatähtsus keskvalitsuse eelarves järk-järgult vähenenud. Samuti on rahareformijärgsel perioodil järjest vähenenud vajadus vahendada välislaene tootmisettevõtteile. Protsess on muutunud vastupidiseks: tagasimaksed on hakanud ületama valitsuse poolt edasilaenatud summasid.
Joonis 2.2 Riigieelarve ja kohalike eelarvete tulude ülejääk kuludest 1996-1997 (mln kr)Eesti eelarvesüsteemile on iseloomulik, et 15% keskvalitsuse kuludest moodustavad tulusiirded eelarvesüsteemi muudele lülidele. Keskvalitsuse tulude ülejäägi ja teiste eelarvesüsteemi osade puudujäägi saldo määrab seega ära koondeelarve üldtasakaalu. 1997. aastal oli keskvalitsuse tulude ülejääk rohkem kui viis korda suurem kohalike omavalitsuste ja sotsiaalkindlustuse kogu puudujäägist. Oma osa oli siin ka selles, et enne Eesti Merelaevanduse erastamist kasutas valitsus oma omanikuhuve suuremas ulatuses kui tavaliselt, suunates erastatava ettevõtte kasumist eelarvesse ca 400 mln kr.
1997. aastal olid eelarvesüsteemi suurima puudujäägiga lüliks kohalikud omavalitsused. Nende eelarvete ülddefitsiit kokku moodustas ca 0,3% SKP suhtes. Sotsiaalkindlustuse tulude puudujääk kujunes kardetust väiksemaks, olles alla 50 mln kr. Uudne oli 1997. aastal see, et ravikindlustus, Metsakapital ja keskkonnafond andsid rohkem kui viiendiku koondvalitsuse 2,1% SKP suhtes moodustanud ülejäägist (vt tabel 2.1). Ülejääk nimetatud eelarvevälistes fondides saavutati peamiselt tänu tulude (resp majanduse) oodatust kiiremale kasvule ning kulude hoidmisele kavandatud piires.
Koondeelarve tulude ülejäägist suunati ligi 50% aasta lõpukuudel loodud stabilisatsioonifondi. Sellesse kogutakse valitsuse reserve juhuks, kui tulevikus peaks majanduskasv kujunema oodatust aeglasemaks või tekib ootamatuid väljaminekuid seoses majandusreformide lõpuleviimisega.
Koondeelarve tulude ülejääk kahandas valitsuse laenukoormust. Keskvalitsuse välislaenude osas domineerisid tagasimaksed, mis vähendasid võlakoormust dollariarvestuses. Et USA dollar 1997. a jooksul tugevasti kallines, siis suurenes arvestuslikult ka keskvalitsuse välisvõlg. Suhtelise suurusena võlg vähenes ja moodustas ümmarguselt 4% SKP suhtes (vt tabel 2.3 Eesti eelarvesüsteemi ülddefitsiit 1994-1997 ja tabel 2.4 Keskvalitsuse välislaene iseloomustavad andmed 1994-1997).
Tabel 2.3 Eesti eelarvesüsteemi ülddefitsiit 1994-1997 (% SKP suhtes)
1994
1995
1996
1997(1)
Ülddefitsiit
1,3
-0,8
-1,5
2,1
Finantsdefitsiit
2,9
-0,4
-1,4
2,2
Esmane defitsiit
1,8
-0,4
-1,2
2,4
(1) Esialgne hinnang.
Tabel 2.4 Keskvalitsuse välislaene iseloomustavad andmed 1994-1997 (mln kr, aasta lõpu kursi järgi) (1)
1994
1995
1996
1997
Laenude väljamaksed
1 673
2 121
2 641
3 127
Väljamaksed jooksval aastal
392
745
458
187
Võlgnevus
1 663
2 121
2 574
2 761
(1) Ilma keskvalitsuse garantiideta
Veidi (alla 20 mln kr) vähenes ka kohalike omavalitsuste laenukoormus. Seda tänu Tallinna linnavalitsuse 1996. aastal emiteeritud võlakirjade osalisele lunastamisele. Teised omavalitsused laenasid ligi 200 mln kr, millest peaaegu pool kulus varasemate laenude teenindamiseks. Kokku moodustas üldvalitsuse võlakoormus ümmarguselt 7% SKP suhtes.
INFLATSIOON
1997. aastal aeglustus tarbijahinna kasvutempo taas: aasta keskmine kasv alanes 1996. a 23,3%lt 11,2%ni (vt tabel 2.5 Inflatsioon võrreldes eelmise aastaga 1992-1997). Võrreldes majanduslikult arenenud riikidega oli see siiski suhteliselt kõrge, ületades ka teiste Balti riikide hinnatõusu.
Tabel 2.5 Inflatsioon võrreldes eelmise aastaga 1992-1997 (%) | ||||||||
| 1992 | 1993 | 1994 | 1995 | 1996 | 1997 | ||
Tarbijahinna kasv | 1076,5 | 89,8 | 47,7 | 29 | 23,3 | 11,2 | ||
sh neto tarbijahinna kasv | - | - | - | 28,2 | 20,2 | 10,6 | ||
avatud sektoris | 991,6 | 84,9 | 33,8 | 17,4 | 18,6 | 7,8 | ||
sh avatud sektori hinnakasv ilma maksumäärade muudu ja välismõjudeta | - | - | - | 16,7 | 14,5 | 6,9 | ||
varjatud sektoris | 1702,7 | 149,3 | 89,1 | 47,9 | 28,6 | 15,8 | ||
sh reguleeritud hindade kasv | - | - | 98,9 | 49,7 | 26,2 | 14,3 | ||
mittereguleeritud hindade kasv | - | - | 43,1 | 38,5 | 38,5 | 21,2 | ||
Tootjahinna kasv | - | 99,9 | 36,8 | 25,6 | 14,9 | 8,9 | ||
sh töötlevas tööstuses | - | - | 36,9 | 18,9 | 14,5 | 7,4 | ||
energeetikas ja mäetööstuses | - | - | 35,5 | 56,6 | 15,8 | 14,6 | ||
Ekspordihinna kasv | - | 43 | 36 | 15,1 | 11,3 | 7,5 | ||
Ehitushinna kasv | - | - | 38,7 | 34,7 | 18,7 | 10,1 | ||
Lähtudes trendijoont kujundavast hinnaühildumisest ja sellest tulenevast disinflatsioonist, näib mais alanud 12 kuu indeksite kasv (vaatamata sellele, et II poolaastal lisandus üksnes kolmandik 12 kuu elukalliduse kasvust) olevat hälve. Nimetatud tõus jääb tõenäoliselt ajutiseks, olles ühest küljest välismõjude toime tagajärg ning teisalt seletatav ka administratiivse hinnakujunduse erisustega 1997. aastal.
Jätkusid struktuursed muutused inflatsioonitegurite süsteemis - vähenes siirdemajandusriikidele iseloomulike (majandusstruktuuri suuremahuline muutus, kaudsete maksude osatähtsuse kasv, hindade regulatsioon) ja suurenes arenenud majandusele omaste inflatsioonitegurite (nominaalkursid, intressimäärad, nõudlus- ja pakkumissurve) osatähtsus.
Avatud sektoris vähenes inflatsioon 1996. aastaga võrreldes üle kahe korra, olles aprillis rekordiliselt madalal tasemel (12 kuu hinnatõus 6,0%). Varasemaist aastaist vähem avaldus hooajalisuse mõju.
Riiklikult määratavate hindade dünaamika järgis üsna sarnaselt, kuigi varasemast väiksema amplituudiga (inflatsioonitempo langus 1996. a 26,2%lt 14,3%ni), eelnenud aasta arenguid. Ulatuslikumad muutused leidsid aset eelkõige I poolaastal, järgneva kuue kuu jooksul toimunud regulatsioonid moodustavad 12 kuu hinnatõusust kõigest kuuendiku. Seaduspärasuseks näib kujunevat asjaolu, et suvekuudel regulatiivsete aktsioonide osatähtsus väheneb. Seega toetas ka reguleeritavate hindade dünaamika tegelikkuses erinevalt käitunud 12 kuu THI edasist alanemist aasta teisel poolel. Administratiivsete meetmete raskuskese langes 1997. aastal maikuusse (peaaegu kolmandik 12 kuu hinnatõusust), mil tõsteti telefonitariife, samuti suurenes maagaasi ja elektri hind. Viimase järelmõjusid võis märgata veel mitme kuu vältel.
Varjatud sektori reguleerimata hindade dünaamikat mõjutavad impulsid pärinevad teistest sektoritest. Sealne tendents ilmnes ka varjatud sektori reguleerimata hindades (1996. aastal 38,5% ja 1997. aastal 21,2%).
1997. a inflatsioonitempo olulisemate mõjuritena võib lisaks üldisele hinnaühildumisele nimetada krooni nominaalkursi dünaamikat, üleminekumajandusega riikidest väliskaubanduspartnerite hinnatõusu alanemist ning administratiivseid aktsioone. Võib oletada, et intressi- ning aktsiisimäärade muutused ja inflatsiooniootused põhjustasid ülejäänuist märgatavalt väiksemaid nihkeid trendijoone suhtes.
Hinnastabiilsusele aitas kaudselt kaasa üha tihenev kodu- ja/või välismaine konkurents. Selle kinnituseks võib lugeda ettevõtete koostöövalmiduse suurenemist ja liitumisprotsesside hoogustumist turuosa suurendamise ning ökonoomia saavutamise eesmärgil. Ühtlasi kätkeb selline tendents endas ka ohtu, kuna tasakaaluhinda hakkab kujundama ühe ettevõtte või ettevõtete grupi liialt suur mõjuvõim turul. Erinevalt varasemaist aastaist võib 1997. a kohta kindlalt öelda, et tootluse kasv edestas reaalpalga kasvu. See loob eelduse pideva palgatõusu tasakaalustamiseks tootluse kiire kasvu arvel, mistõttu surve hüviste hinnale sumbub.
Maksupoliitiliste aktsioonide mõju oli võrreldes varasemate aastatega väiksem. Peale mootorikütuseaktsiisi tõstmist jaanuaris ning detsembris hinnataset oluliselt mõjutavaid regulatsioone ei toimunud. Soojusenergia käibemaksustamine lükati järjekordselt aasta võrra edasi, põhjendades seda kiire elukalliduse tõusuga, mis sunnib tegema täiendavaid kulutusi sotsiaalabile.
Üks kesksemaid, eelkõige avatud sektoris inflatsiooni kiirendavaid välistegureid oli Saksa marga nominaalkursi alanemisest USA dollari ning muude välisvaluutade suhtes tingitud importkaupade hindade kasv. Nominaalkursside dünaamika peegeldub pea kõigis hinnaindikaatoreis. Impordi eest tasumisel suurt osatähtsust omava dollari enam kui 15%line kallinemine aasta jooksul avaldab tootmissisendite kaudu survet ka toodete omahinnale. Vahetuskursi muutumisega on osaliselt põhjendatavad avatud sektori hälbed sesoonsest korrapärast.
Teiste riikide hinnatase ei avalda aga mõju üksnes kauba importimisel. Olulist osa võib soodsa välisturgude konjunktuuri tõttu omada ka ekspordinõudlus, mis meelitab kodumaiseid tootjaid välisturgudele. Sellega väheneb kodumaine pakkumine ja tõuseb toodete hind, kui täiendavate tootmisvõimsuste puudumise tõttu pole pakkumist võimalik suurendada. 1997. aastal toimis selline mehhanism mõnede piimatoodete puhul, kuid selle mõju üldisele elukalliduse muutumisele oli väike. Võivad toimuda ka vastassuunalised protsessid.
Pika- ja lühiajaliste inflatsioonitegurite koostoimel kujuneb Eesti hinnatase, mille muutust väliskaubanduspartnerite suhtes kirjeldab krooni reaalne efektiivne vahetuskurss (REER). 1997. aastal oli REER tarbijahindade puhul rekordiliselt madal - kõigest 3,3% (1996. aastal 9,7%; vt tabel 2.6 Eesti krooni aasta keskmine reaalkursi muutus 1994-1997). Krooni reaalkursi kallinemise aeglustumine on ühelt poolt seletatav kodumaise inflatsiooni alanemisega. Teisalt toetas REERi kasvu pidurdumist krooni nominaalkursi odavnemine väliskaubanduses oluliste valuutade suhtes. Tööstusriikidega võrreldes suurenes Eesti hinnatase aastaga keskmiselt 8%, jõudes ligikaudu 45%ni nende maade hinnatasemest.
Tabel 2.6 Eesti krooni aasta keskmine reaalkursi muutus 1994-1997 (%) | ||||
| 1994/1993 | 1995/1994 | 1996/1995 | 1997/1996 |
Keskmine | 10,9 | 18 | 9,7 | 3,3 |
sh tööstusriikide valuutade suhtes | 40,2 | 25,3 | 19,4 | 8 |
siirdemajandusega riikide valuutade suhtes | -30,6 | 5,1 | -9,3 | -6,3 |
sh Vene rubla suhtes | -37 | 4,1 | -13 | -5 |
Läti lati suhtes | -8,2 | 10,4 | 4,1 | -6,6 |
Leedu liti suhtes | -24,9 | 5,1 | -6,1 | -11,5 |
Hinnamuutustele tuginedes iseloomustab REER kaudselt ühtlasi ka Eesti toodete konkurentsivõime muutumist. Tootjahindadel põhineva REERi muutus oli 1997. a üheksa kuu keskmisena pisut alla 2%, viidates Eesti ettevõtete positsiooni nõrgenemisele hinnakonkurentsis. Arvestada tuleb aga asjaoluga, et REER hindab konkurentsivõimet tegelikust väiksemaks, kuna see näitaja ei arvesta tootluse tõusu.
TÖÖTURG, TULUD JA TARBIMINE
Tööturg
Eesti rahvaarvu vähenemine algas 1991. aastal ja on jätkunud seniajani. Kõige enam on seda mõjutanud elanikkonna negatiivne loomulik iive ja väljaränne. Positiivseks nihkeks on olnud surmajuhtude arvu vähenemine, aga et elussündide arv on samuti vähenenuud, siis ei ole Eesti elanikkonna loomulik iive paranenud (vt tabel 2.7 Eesti rahvaarv ja tööhõive 1994-1997).
Tabel 2.7 Eesti rahvaarv ja tööhõive 1994-1997 (tuh inimest)
1994
1995
1996
1997
Alaline elanikkond (aasta alguse seisuga)
1506,9
1491,6
1476,3
1462,1
Elussündide arv
14,2
13,6
13,3
12,6
Surmajuhtude arv
22,2
20,9
19
18,6
Loomulik iive
-8
-7,3
-5,7
-6
Välismigratsiooni saldo
-7,6
-8,2
-5,7
-3
Rahvaarvu muutus (%)
-1
-1
-0,8
-0,6
Elanikkonnast vanuses 15-69 aastat(1)
hõivatud
692,6
656,1
645,6
629,8
töötud
56,7
70,9
71,9
73,9
tööjõud kokku
749,3
727
717,5
703,7
Tööhõive määr (%)
64,8
61,8
61,3
60,2
Töötuse määr (%)
7,6
9,7
10
10,5
(1) Riigi Statistikaameti andmed, mis tuginevad elanikkonna hõivatuse küsitlustele.
Aktiivse väljarände kõrgperiood oli aastail 1992-1993, mil Eestist lahkus ligikaudu 54 000 inimest. Hilisemail aastail on väljaränne kahanenud ning 1997. aastal ei ületanud see 10 000 inimest. Väljarände saldo oli 1997. aastal ainult 3 000, s.t juba kaks korda väiksem elanikkonna vähenemisest negatiivse loomuliku iibe tõttu. Seega oli viimane kõige olulisem rahvaarvu vähenemise põhjus 1997. aastal.
1990. aastail hakkas varasem ülepaisutatud tööhõive kiiresti vähenema. Elanikkonna tööhõiveuuringute andmeil oli hõivatute (arvestamata ajutiselt töötuid) osatähtsus 15-69aastaste elanike hulgas kahanenud 1990. aastate alguse 75%lt 1997. aastal 60%-ni, kusjuures naiste hõivatus oli vähenenud 52%ni.
Hõivatute osatähtsus on 1990. aastail enim kahanenud tootmislikel tegevusaladel - tööstuses, põllumajanduses, kalanduses ja metsamajanduses. Samal ajal on kasvanud teenindussfääri töötajate osatähtsus, mis moodustas 1997. aastal juba üle poole kogu hõivest. Majanduslikult mitteaktiivne osa elanikest (isikud, kes on seotud õpingutega, töövõimetud või tööturult lahkunud) moodustab tööealisest elanikkonnast ligikaudu kolmandiku.
Riigi Tööturuameti poolt registreeritud tööotsijad moodustasid 1997. aastal keskmiselt 5,1% tööjõust. Võrreldes seda näitajat tööhõiveuuringu tulemustega, võib järeldada, et tööhõiveameteisse pöörduvad umbes pooled tööotsijad. Põhjuseks on riikliku töövahenduse vähene efektiivsus (vt tabel 2.8 Tööturg 1994-1997). Töötu riiklikku abiraha sai 1997. aastal keskmiselt 19 253 inimest kuus ehk 2,2% tööealisest elanikkonnast. Võrreldes 1996. aastaga suurenes abiraha saajate arv 3,9%, kuid mittetöötavate tööotsijate üldarv kahanes 10,2%. Sellist erinevust registreeritud töötute arvu kasvus võib seletada 1997. a algul toimunud töötu staatuse muutumisega. Kui varem sai iga tööotsijana arvel olnud isik eeliskorras rahalist sotsiaalabi, siis 1997. a algusest säilis see õigus enamikus maakondades ainult ametlikult töötuks tunnistatuile.
Tabel 2.8 Tööturg 1994-1997 (keskmiselt kuus, Tööturuameti andmed)
1994
1995
1996
1997
Töötuks tunnistatuid kuu lõpuks
15 598
15 188
18 537
19 253
Mittetöötavate tööotsijate üldarv kuus
37 610
34 898
37 909
34 061
Töötuks tunnistatuid tööealistest (%)
1,9
1,8
2,2
2,2
Mittetöötavaid tööotsijaid tööealistest (%)
4,5
4,1
4,4
4
Mittetöötavaid tööotsijaid majanduslikult aktiivsest elanikkonnast (%)
5,5
5,1
5,6
5,1
Õppele suunatuid
1691
817
793
676
Uusi tööpakkumisi kuu jooksul
1 696
1 209
1 231
1 131
Tööpakkumisi 100 tööotsija kohta
7,5
6,4
5,4
5,7
Tööle rakendatuid
1 282
1 248
1 307
1 116
Tööle rakendatuid 100 tööotsija kohta
3,4
3,6
3,4
3,3
Keskmine palk
Keskmine nominaalpalk oli 1997. aastal esialgseil andmeil 3 571 krooni kuus, kasvades aastaga ligi 20%. Tegevusalati oli palga kasv keskmisest suurem kalanduses, kinnisvara-, üürimis- ja äriteeninduses, finantsvahenduses, energeetikas, gaasi- ja vesivarustuses ning hariduses (vt tabel 2.9 Töötajate keskmine brutopalk põhitegevusalati 1995-1997). Suhteliselt madalam oli palk ja väiksem selle kasv teenindusaladel. See mõjutab suure osa tööealiste elatustaset.
Tabel 2.9 Töötajate keskmine brutopalk põhitegevusalati 1995-1997 (ühe palgasaaja kohta)
Krooni kuus
Kasvuindeks
1995
1996
1997(1)
1996/1995
1997/1996
Finantsvahendus
4 951
6 109
7 713
1,23
1,26
Energeetika, gaasi- ja vesivarustus
3 262
3 872
4 841
1,19
1,25
Mäetööstus
2 968
3 944
4 422
1,33
1,12
Transport, laomajandus ja side
3 101
3 748
4 418
1,21
1,18
Kinnisvara-, üürimis- ja äriteenindus
2 562
3 213
4 282
1,25
1,33
Riigivalitsemine ja -kaitse; sotsiaalkindlustus
2 825
3 546
4 237
1,26
1,19
Kalandus
1 987
2 708
3 682
1,36
1,36
Ehitus
2 568
3 195
3 662
1,24
1,15
Töötlev tööstus
2 421
2 991
3 566
1,24
1,19
Tervishoid ja sotsiaalhoolekanne
1 975
2 689
3 111
1,36
1,16
Haridus
1 900
2 326
2 812
1,22
1,21
Põllumajandus (v.a talud)
1 405
1 811
2 098
1,29
1,16
Riigi keskmine
2375
2985
3571
1,26
1,2
(1) Esialgsed andmed, arvutatud nelja kvartali aritmeetilise keskmisena.
Reaalpalga suurt kasvu võis täheldada 1997. a II ja IV kvartalis (vastavalt 11,8 ja 13,6%), mis võimaldas aasta kokkuvõttes saavutada hea 7,6%lise kasvutempo (1996. aastal oli reaalpalk kasvanud ainult 1,8%).
Elanike tulud ja tarbimine
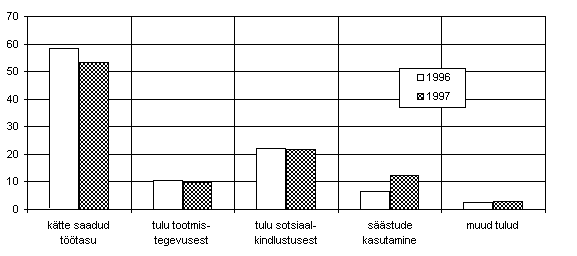
Pere-eelarvete valikuuringu andmeil kasvasid elanikkonna tulud ja kulud 1997. aastal mõõdukas tempos. Esmapilgul tundub netotulu 22,9%lise suurenemise järgi otsustades, et perede tulude kasv oli palkade kasvust isegi kiirem. Kuid lähem vaatlus näitab, et perede tulude suurenemist mõjutas 1997. aastal aktiivne varasemate perioodide säästude kasutamine.
Tulude struktuuris oli töötasu endiselt kõige olulisem osa, mis moodustas üle poole perede sissetulekuist (vt joonis 2.3). Säästude kasutamine suurenes 1997. aastal üle kahe korra ja nende osatähtsus kogutulus möödus tootmistegevusest saadud tuludest. Hoiuste kasutamine ja väärtpaberite müük moodustas kaks kolmandikku säästude kasutamisest, ülejäänud kolmandik moodustus võetud laenudest ja eraisikutelt tagasi saadud laenudest.
Joonis 2.3 Perede netotulude struktuur 1996-1997 (%)Sotsiaalkindlustusest saadud tulude osatähtsus jäi 1997. aastal enam-vähem eelmise aasta tasemele, moodustades 22% perede tuludest. Sotsiaalkindlustuse summadest moodustasid pensionid ligi kolm neljandikku, ülejäänus domineerisid lastetoetus ja sotsiaalabi. Kui 1996. aastal maksti veel eraldi toimetulekutoetust (seda taotles 3,8% peresid) ja eluasemetoetust (taotles 13,7%), siis 1997. aastal ühendati need ühtseks toimetulekutoetuseks, mille maksmist hakkasid korraldama kohalikud omavalitsused. Sotsiaalministeeriumi andmeil taotles 1997. aastal toimetulekutoetust 8,6% peredest ja seda maksti kokku 406 mln kr ehk 10,6% enam kui eelnenud aastal (1996. aastal maksti välja kokku 367 mln kr, sh toimetulekutoetust 89 mln kr ja eluasemetoetust 278 mln kr).
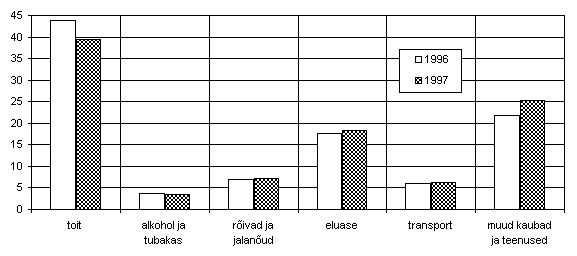
Tarbimise struktuuris vähenesid kulutused toidule 3 protsendipunkti ja samavõrra kasvasid kulutused kestvuskaupadele ning teenustele (vt joonis 2.4). Kulutused transpordile, eluasemele, rõivastele jm kasvasid enam-vähem proportsionaalselt kulutuste üldsumma suurenemisega.
Joonis 2.4 Perede tarbimise struktuur 1996-1997 (%)Alates 1997. a III kvartalist alustati arvestusliku elatusmiinimumi avaldamist, mille arvutamisel võetakse aluseks esmatarbevajadused (nende rahalise katte suurus tuletatakse pere-eelarvete uuringute baasil). III kvartalis oli ühe inimese 30 päeva arvestuslik elatusmiinimum Eestis keskmiselt 1 011 krooni, millest 571 krooni moodustas minimaalne toidukorv. Vastavad näitajad IV kvartali kohta olid 1 141 ja 570 krooni. Tegelikult kulutasid esimese (kõige madalama) kuludetsiili pered III kvartalis keskmiselt 504 kr pereliikme kohta kuus, sellest 301 krooni toidule; IV kvartalis vastavalt 535 ja 304 krooni. Esimese ja kümnenda kuludetsiili perede kulutuste üldsumma erines IV kvartalis 11 korda, sh toidu osas 4,3 korda.
1997. aastal võis täheldada elanikkonna finantstegevuse aktiviseerumist ning üha suurema osa elanike osalemist aktsia- ja kinnisvaraturul. Pered võtsid märgatavalt aktiivsemalt laenu (kasv aastaga 1,9 korda), hoiustasid raha ning ostsid väärtpabereid (kasv 1,4 korda). Ühtaegu suurenes aga hoiuste kasutamine ja väärtpaberite müük 2,8 korda. Seega kahanesid elanikkonna netosäästud (säästude moodustamine miinus nende kasutamine) ligi kolmandiku võrra.
1997. AASTA MAKSEBILANSS
1997. a maksebilansi jooksevkonto puudujääk - 8,45 miljardit krooni - oli suurem kui 1996. aastal. Väliskapitali intensiivsest sissevoolust mõjutatud impordinõudluse kasv suurendas jooksevkonto puudujäägi SKP suhtes ligi 13%ni. Sarnaselt varasemate aastatega oli jooksevkonto defitsiit IV kvartalis tunduvalt suurem kui kolmes esimeses kvartalis. Finantskonto ülejääk kasvas võrreldes 1996. aastaga enam kui jooksevkonto puudujääk (vastavalt 74 ja 65%). Reservid suurenesid võrreldes 1996. aastaga rohkem kui poole kiiremini (vt tabel 2.10 Eesti maksebilanss 1997. aastal ja statistilised lisad, tabel 2).
Tabel 2.10 Eesti maksebilanss 1997. aastal (mln kr) | |||||
| I kv | II kv | III kv | IV kv | Kokku |
Jooksevkonto | -1 877,2 | -1 324,5 | -1 882,2 | -3 368,2 | -8 452,1 |
Kaubandusbilanss | -3 023,4 | -3 869,4 | -4 258,5 | -5 319,5 | -16 470,8 |
Kaupade eksport f.o.b | 6 029,4 | 7 037,8 | 7 288,6 | 8 703,7 | 29 059,5 |
Kaupade import f.o.b | -9 052,8 | -10 907,2 | -11 547,1 | -14 023,2 | -45 530,3 |
Teenuste bilanss | 1 633,8 | 2 340,0 | 2 519,2 | 1 972,9 | 8 465,9 |
Teenused: kreedit | 3 333,2 | 4 672,2 | 5 363,1 | 4 980,7 | 18 349,2 |
Teenused: deebet | -1 699,4 | -2 332,2 | -2 843,9 | -3 007,8 | -9 883,3 |
Tulude bilanss | -857,4 | -209,3 | -557,9 | -422,1 | -2 046,7 |
Tulud: kreedit | 432,4 | 322,6 | 331,7 | 475,4 | 1 562,1 |
Tulud: deebet | -1 289,8 | -531,9 | -889,6 | -897,5 | -3 608,8 |
Ülekannete bilanss | 369,8 | 414,2 | 415,0 | 400,5 | 1 599,5 |
Valitsusülekanded | 318,4 | 326,6 | 330,4 | 345,2 | 1 320,6 |
Eraülekanded | 51,4 | 87,6 | 84,6 | 55,3 | 278,9 |
Kapitali- ja finantskonto | 1 699,4 | 1 910,6 | 3 163,5 | 4 703,5 | 11 477,0 |
Kapitalikonto | -6,1 | -1,5 | -2,2 | 7,8 | -2,0 |
Finantskonto | 1 705,5 | 1 912,1 | 3 165,7 | 4 695,7 | 11 479,0 |
Otseinvesteeringud | 954,0 | 378,1 | 761,3 | -280,5 | 1 812,9 |
Portfelliinvesteeringud | -17,3 | 1 009,9 | -293,8 | 2 964,5 | 3 663,3 |
Muud investeeringud | 768,8 | 524,1 | 2 698,2 | 2 011,7 | 6 002,8 |
Rahandusinstitutsioonid | -68,4 | -94,4 | -70,7 | -69,1 | -302,6 |
Valitsussektor | 23,0 | 38,6 | -76,1 | -383,2 | -397,7 |
Pangad | 276,0 | 430,0 | 2 034,6 | 1 455,2 | 4 195,8 |
Muud sektorid | 538,2 | 149,9 | 810,4 | 1 008,8 | 2 507,3 |
Vead ja täpsustused | 365,1 | -205,2 | -140,2 | -273,3 | -253,6 |
Üldbilanss | 187,3 | 380,9 | 1 141,1 | 1 062,0 | 2 771,3 |
Reservid | -187,3 | -380,9 | -1 141,1 | -1 062,0 | -2 771,3 |
Väliskaubandusbilansi puudujääk suurenes võrreldes eelnenud aastaga kolmandiku võrra. Samas oli 1997. aastal väliskaubandusdefitsiidi suhe kaupade eksporti nii kvartalite kui ka aasta lõikes väiksem kui 1996. aastal. Kui 1995. ja 1996. aastal kasvas import ekspordist kiiremini, siis 1997. aastal oli kasv praktiliselt võrdne. Peamised eksportkaubad olid masinad ja seadmed, puit ning garderoobikaubad. Enim imporditi masinaid, keemiatooteid ja toidukaupu. Eesti tähtsaim väliskaubanduspartner oli jätkuvalt Soome. Seoses välismaa kaupade töötluse suurenemisega Eestis tõusis Rootsi osatähtsuselt teiseks, järgnesid Saksamaa ja Venemaa (vt statistilised lisad, tabel 3, tabel 4 ja tabel 5). Kolmandat aastat järjest kasvas nii ekspordis kui ka impordis Euroopa Liidu riikide osatähtsus, seda eelkõige SRÜ riikide osa vähenemise arvel.
Teenuste bilansi ülejääk ulatus ligi 8,5 miljardi kroonini, kompenseerides poole väliskaubanduse puudujäägist. Teenuste import suurenes ekspordist mõnevõrra kiiremini, seda eelkõige turismiteenuste osas. Sellele vaatamata oli turismiteenuste saldo varasemaist aastaist suurema ülejäägiga. Positiivse saldoga olid ka transpordi-, ehitus-, finants-, arvuti- ja mitmed muud teenused.
Tähelepanuväärne oli asjaolu, et umbes veerandi 1997. aasta maksebilansi jooksevkonto puudujäägist moodustas tulude bilansi negatiivne saldo. Aasta varem oli tulude bilanss olnud peaaegu tasakaalus. Kuna Eesti residentide välismaal teenitud tulud jäid ligilähedaselt 1996. a tasemele, siis oli negatiivne saldo seotud peamiselt välisinvestorite poolt Eestis teenitud tulude suurenemisega.
Finantskontol suurenes nii otse- ja portfelliinvesteeringute kui ka muu kapitali sissevool.
Välismaised otseinvesteeringud Eestisse (3,6 mld kr) ja Eesti otseinvesteeringud välismaale (1,8 mld kr) olid viimaste aastate suurimad. Eestisse tehtud otseinvesteeringutes kasvas võrreldes varasemate aastatega aktsiakapitaliinvesteeringute ja reinvesteeritud tulu osatähtsus, laenukapitali osatähtsus aga kahanes. Eelistatud majandussektorid olid tööstus ning kinnisvara- ja üürimisteenused. Peamised investeerijad pärinesid sarnaselt varasemate aastatega Põhjamaadest. Eesti residentide otseinvesteeringud välismaale suurenesid peamiselt pikaajalise laenukapitali ja aktsiainvesteeringutena. Enim investeeriti kinnisvara-, üürimis- ja äriteeninduse ning rahanduse valdkonda. Rohkem kui kaks kolmandikku investeeringuid läks Lätisse ja Leetu.
Viimaseil aastail on nii rahapaigutuses kui ka finantseerimises pidevalt kasvanud portfelliinvesteeringute osatähtsus. Mitteresidentide omanduses olevate omandi- ja võlaväärtpaberite maht suurenes 1997. aastal ligi 6 mld kr võrra. Eesti residentide portfelliinvesteeringud välismaale suurenesid 2,3 mld kr ulatuses. Aktiivseimad investeerijad ja investeeringute kaasajad olid endiselt pangad ja nendega seotud liisingühingud.
Sarnaselt 1996. aastaga toimus ka 1997. aastal väliskapitali sissevool peamiseltmuude investeeringutena, eelkõige laenude ja hoiuste vormis. Kaubanduskrediidi nõuded ja kohustused suurenesid praktiliselt võrdselt. Suurim mõju oli pangandussektoril, mis kaasas laenude ja hoiustena ligi 6 mld kr. Ühtaegu paigutasid krediidiasutused välismaal asuvatele hoiustele 1,4 miljardit krooni ja andsid mitteresidentidele laenu 1,1 mld kr ulatuses. Võrreldes varasemate perioodidega kasvas lühiajalise kapitali sissevool. Muud sektorid olid samuti aktiivsed väliskapitali kaasamisel, laenates välisriikidest 3,3 mld kr. Ka muude sektorite tehinguid mõjutasid enim pankadega seotud finantseerimisasutused, pikaajalisi laene võeti rohkem kui lühiajalisi. Varasemast suurem mõju muudele investeeringutele oli valitsussektoril, kes paigutas stabilisatsioonifondi raames hoiuseid välismaale ning maksis laene rohkem tagasi kui neid võttis. Mõned laenud tagastati täies mahus enne tähtaega.
Maksebilansi reservid suurenesid 1997. aastal ligi 2,8 mld kr, mis on suurim kasv alates 1992. aastast.
RAHVUSVAHELINE INVESTEERIMISPOSITSIOON JA NETOVÄLISVÕLG
1997. aastal kasvasid Eesti residentide nõuded mitteresidentidele 11,4 mld kr võrra ning moodustasid aasta lõpuks 30,2 mld kr. Eesti residentide kohustused mitteresidentide ees kasvasid 20,1 mld kr ning jõudsid 54,8 miljardi kroonini. Kohustuste kogusumma ületas nõudeid 1,8 korda ning Eesti rahvusvaheline netoinvesteerimispositsioon oli 1997. a lõpul 24,5 mld kr ulatuses negatiivne (vt tabel 2.11 Eesti rahvusvaheline investeerimispositsioon ja netovälisvõlg 31. detsembril 1997).
Tabel 2.11 Eesti rahvusvaheline investeerimispositsioon ja netovälisvõlg 31. detsembril 1997 | ||
VÄLISAKTIVA (VÄLISNÕUDED) | mln kr | % |
Otseinvesteeringud välismaale | 3 086,2 | 10,2 |
Aktsia(osa)kapital ja reinvesteeritud tulud | 831,6 | 2,8 |
Muu kapital | 2 254,6 | 7,5 |
Portfelliinvesteeringud välismaale | 3 574,6 | 11,8 |
Omandiväärtpaberid | 1 411,8 | 4,7 |
Võlaväärtpaberid | 2 162,8 | 7,2 |
Muud investeeringud välismaale | 11 761,2 | 38,9 |
Kaubanduskrediit | 2 811,5 | 9,3 |
Laenud | 2 556,8 | 8,5 |
Pikaajalised | 1 367,8 | 4,5 |
Lühiajalised | 1 189,0 | 3,9 |
Hoiused | 5 764,1 | 19,1 |
Muud nõuded | 628,8 | 2,1 |
Reservid | 11 802,0 | 39 |
VÄLISAKTIVA KOKKU | 30 224,0 | 100 |
sh võlad | 27 046,6 | 89,5 |
VÄLISPASSIVA (VÄLISKOHUSTUSED) |
|
|
Otseinvesteeringud Eestisse | 16 456,3 | 30 |
Aktsia(osa)kapital ja reinvesteeritud tulud | 9 794,7 | 17,9 |
Muu kapital | 6 661,6 | 12,2 |
Portfelliinvesteeringud Eestisse | 13 679,6 | 25 |
Omandiväärtpaberid | 8 213,7 | 15 |
Võlaväärtpaberid | 5 465,9 | 10 |
Muud investeeringud Eestisse | 24 635,1 | 45 |
Kaubanduskrediit | 3 592,0 | 6,6 |
Laenud | 13 493,6 | 24,6 |
Pikaajalised | 9 971,0 | 18,2 |
Lühiajalised | 3 522,6 | 6,4 |
Hoiused | 5 508,5 | 10,1 |
Muud kohustused | 2 041,0 | 3,7 |
VÄLISPASSIVA (VÄLISKOHUSTUSED) | 54 771,0 | 100 |
sh võlad | 36 762,6 | 67,1 |
RAHVUSVAHELINE NETOINVESTEERIMISPOSITSIOON | -24 547,0 |
|
sh lühiajaline positsioon | -1 579,4 |
|
pikaajaline positsioon | -22 967,6 |
|
NETOVÄLISVÕLG | -9 716,0 |
|
Välisaktivate ja -passivate jaotumisel tähtaja järgi oli nii Eesti pikaajaline kui ka lühiajaline investeerimispositsioon negatiivne. 85% välismaale paigutatud investeeringuist olid lühiajalised. Valdava osa sellest moodustasid keskpanga kulla- ja välisvaluutareservid, hoiused ning portfelliinvesteeringud.
Välisriikidest Eestisse investeeritud kapitali puhul jagunesid pika- ja lühiajalised investeeringud pooleks. Pikaajalises kapitalis oli oluline osa otseinvesteeringuil, mille sissevoolult ühe elaniku kohta - 775 USA dollarit - oli Eesti 1997. a lõpul Kesk- ja Ida-Euroopa riikide esikolmikus. Lühiajalise kapitali puhul oli märkimisväärne portfelliinvesteeringute suur osatähtsus. Sellele avaldas omakorda mõju 1997. aastal toimunud kiire hinnatõus Tallinna Väärtpaberibörsil.
Kui välisnõudeist moodustas ca 90% tagasimakstav kapital, siis väliskohustuste puhul oli võla iseloomuga kapitali osatähtsus mõnevõrra väiksem - ligi kaks kolmandikku. Arvestades välisnõuete ja -kohustuste hulka üksnes võla iseloomuga kirjed, oli Eesti majanduse netovälisvõlg 1997. a lõpuks 9,7 mld kr, mis moodustas ligi 15% SKP suhtes (vt joonis 2.5). Valitsussektori netovälisvõlg on vähenenud ning ulatus 1997. a lõpus 3,5%ni SKP suhtes.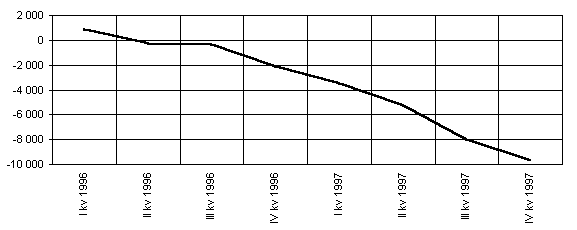
Joonis 2.5 Eesti majanduse netovälisvõlg 1996-1997 (mln kr)
[1] Kaupade eksport ja import väliskaubanduse analüüsis erinevad Statistikaameti poolt avaldatavaist näitajaist. Põhjus on selles, et Statistikaameti andmed põhinevad üldekspordil ja -impordil (general trade system), Eesti Pank aga kasutab põhikaubanduse (special trade system) põhimõtet. Viimase puhul ei sisalda eksport eelnevalt tollilattu imporditud kaupade taasväljavedu ega nende vormistamist vee- ja õhusõidukite varudeks. Import omakorda ei sisalda kaupade tolliladustamist, lisatud on aga kaupade tarned tollilaost vabasse ringlusse ja töötluseks.
[2] Kuigi enamik eraisikuile väljastatud laenudest on eluasemelaenud, tuleb silmas pidada, et suurt osa neist vahendeist kasutatakse juba olemasolevate korterite ja eramute soetamiseks. Selliseid kulutusi aga rahvamajandusliku arvepidamise (SNA) metoodika järgi investeeringuiks ei loeta.